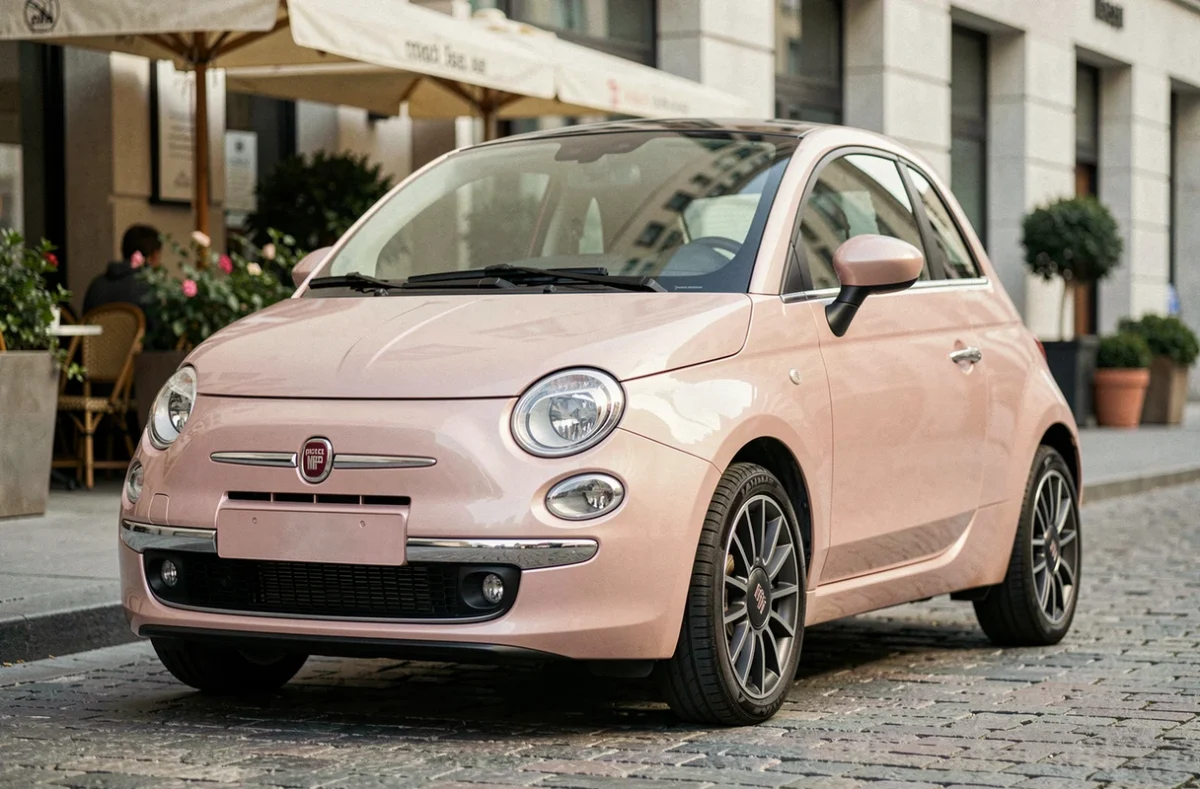
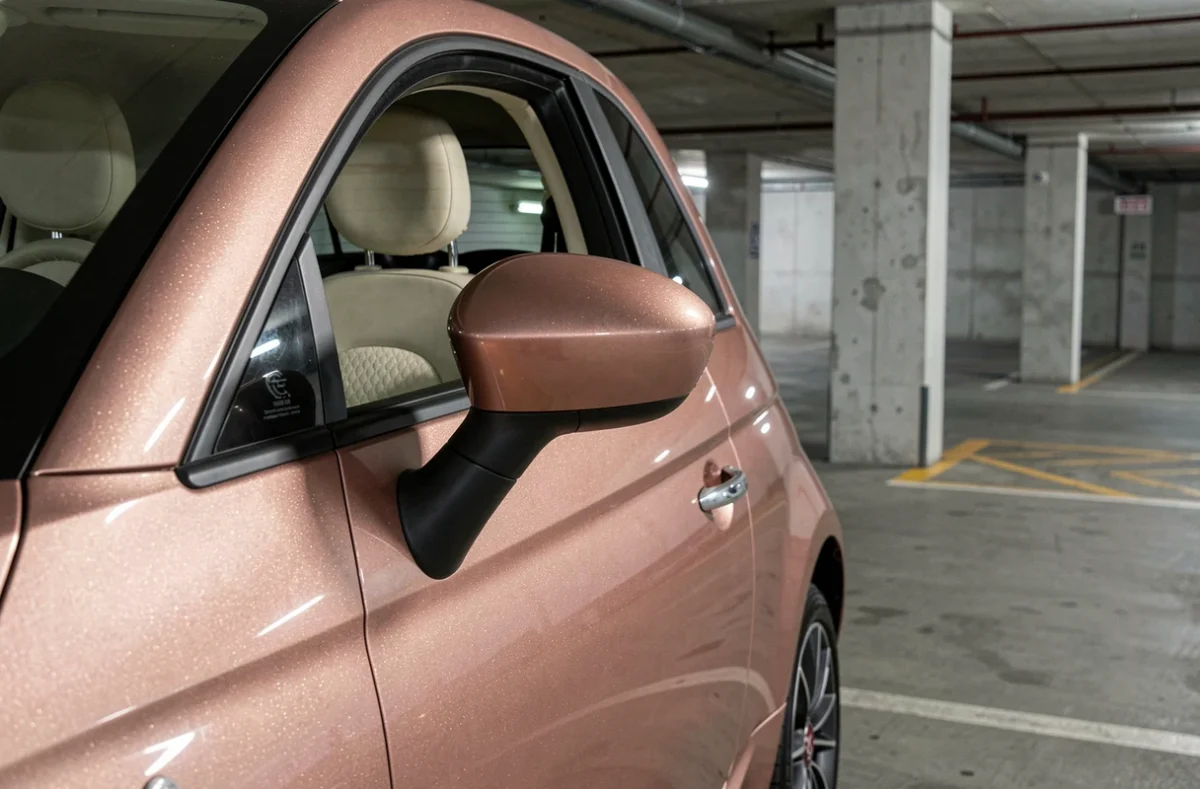
La Fiat 500 rose gold n’est pas un modèle de série permanent. C’est une finition ou une teinte proposée sur certaines séries spéciales, ce qui complique la recherche sur le marché de l’occasion et rend le neuf souvent plus accessible via des formules locatives.
Trois leviers permettent de financer ce changement de véhicule sans alourdir le budget mensuel : la reprise de votre voiture actuelle, la LOA (location avec option d’achat) et la LLD (location longue durée). Chacun repose sur une mécanique financière distincte, avec des conséquences différentes sur votre trésorerie et votre engagement.
Valeur de reprise : le levier que la plupart des acheteurs sous-estiment
Avant de comparer des mensualités, la première variable à maîtriser est la valeur résiduelle de votre véhicule actuel. Cette somme, récupérée lors de la reprise par un concessionnaire ou via une vente entre particuliers, sert directement d’apport initial ou de premier loyer majoré sur un contrat LOA ou LLD.
La différence de prix entre une reprise chez un professionnel et une vente directe dépasse régulièrement plusieurs centaines d’euros. Un concessionnaire Fiat appliquera une décote liée à sa propre marge de revente, tandis qu’une transaction entre particuliers reflète davantage le prix du marché.
Faire estimer son véhicule sur deux ou trois plateformes avant toute négociation reste le geste le plus rentable du processus. L’écart constaté entre la première offre reçue en concession et le prix final après négociation peut financer plusieurs mois de loyer sur une Fiat 500.
Reprise dans le cadre d’un leasing en cours
Si vous êtes déjà engagé dans un contrat de LOA, la reprise de votre véhicule n’est pas automatique. Deux cas se présentent : soit vous avez dépassé le treizième mois et vous pouvez lever l’option d’achat pour revendre le véhicule, soit vous restituez la voiture au loueur sans récupérer de valeur.
Dans le premier cas, la différence entre le prix de rachat fixé au contrat et la valeur de revente réelle du véhicule constitue votre gain. Si cette différence est positive, elle devient un apport pour le nouveau financement. Si elle est négative, vous devrez compenser le solde, ce qui grève directement le budget prévu pour la Fiat 500 rose gold.
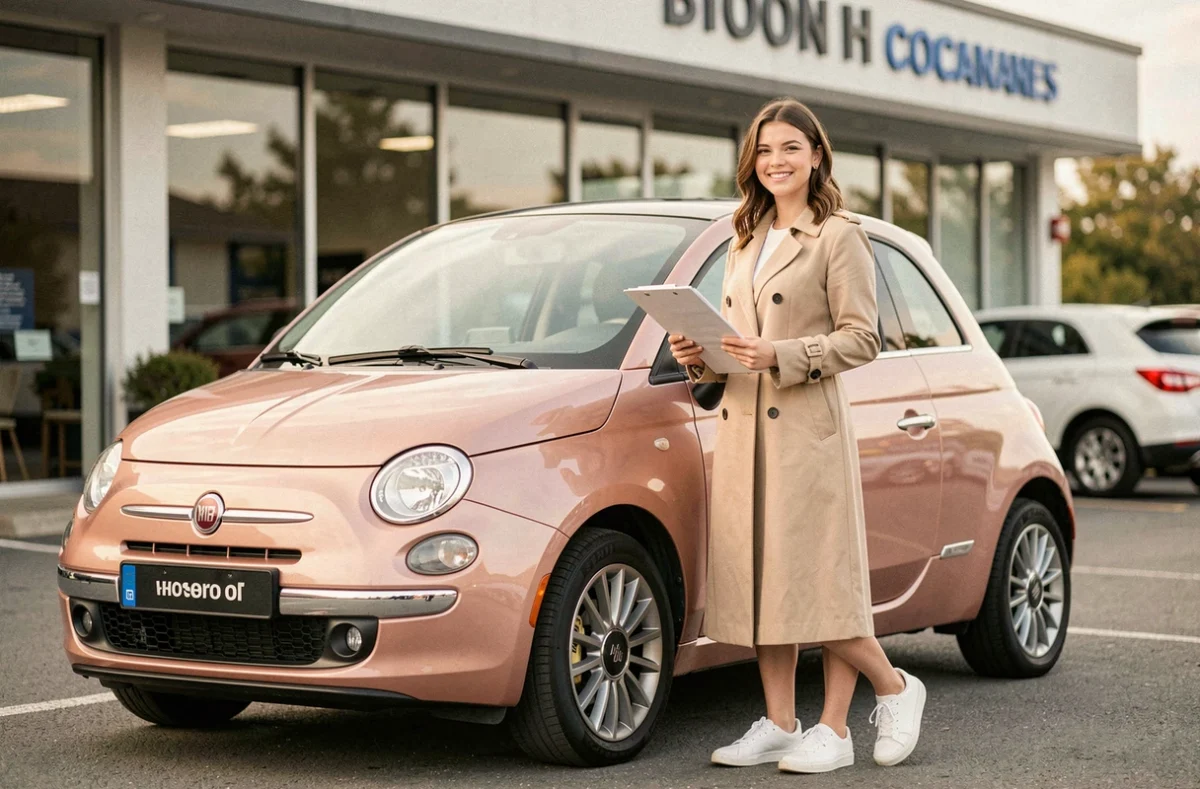
LOA sur une Fiat 500 rose gold : coût réel au-delà de la mensualité affichée
La LOA permet de louer un véhicule neuf pendant deux à cinq ans, avec la possibilité de l’acheter en fin de contrat. Les offres promotionnelles sur la Fiat 500 mettent en avant des loyers mensuels attractifs, mais plusieurs postes de dépense restent en dehors de ce montant.
- Le premier loyer majoré, parfois appelé apport, représente souvent l’équivalent de plusieurs mensualités regroupées. Plus il est élevé, plus le loyer mensuel baisse, mais la somme immobilisée au départ augmente.
- Les frais de remise en état à la restitution couvrent l’usure anormale (rayures profondes, sellerie abîmée, jantes endommagées). Sur une finition spéciale comme la teinte rose gold, les réparations de carrosserie coûtent plus cher qu’un coloris standard.
- Le dépassement kilométrique facturé en fin de contrat s’ajoute au coût total si le forfait annuel a été sous-estimé à la signature.
Le coût total d’une LOA inclut le cumul des loyers, le premier loyer majoré et l’éventuelle option d’achat. Comparer uniquement les mensualités entre deux offres sans additionner ces trois postes fausse complètement l’analyse.
Nouvelle réglementation : ce qui change pour les contrats LOA
L’ordonnance du 3 septembre 2025, transposant la directive européenne 2023/2225, aligne les obligations des contrats LOA sur celles du crédit à la consommation. Concrètement, le consommateur bénéficie désormais d’un droit de rétractation de 14 jours, d’une information précontractuelle normalisée incluant le coût total du financement, et d’une vérification obligatoire de solvabilité au même niveau de rigueur qu’un prêt classique.
Les pénalités de remboursement anticipé sont également encadrées et plafonnées. Cette évolution touche directement les offres sur des citadines comme la Fiat 500 : les promesses de « petite mensualité » devront s’accompagner d’une transparence accrue sur le prix global de l’opération.
LLD pour une Fiat 500 : budget prévisible, mais sans capital en sortie
La LLD fonctionne comme une location pure. Vous payez un loyer mensuel couvrant l’usage du véhicule, parfois avec l’entretien et l’assurance intégrés. À la fin du contrat, vous restituez la voiture sans possibilité de l’acheter.
Ce format convient si vous changez de voiture régulièrement et ne souhaitez pas gérer la revente. Le budget mensuel est entièrement prévisible, ce qui simplifie la gestion financière. En revanche, aucune valeur résiduelle ne vous revient à la fin du contrat. Chaque euro versé est une dépense, pas un investissement.
Pour une Fiat 500 rose gold, la LLD présente un avantage spécifique : si la teinte ou la série spéciale vous plaît aujourd’hui mais risque de lasser, la restitution en fin de contrat vous libère sans avoir à revendre un véhicule dont la couleur atypique pourrait réduire le nombre d’acheteurs potentiels sur le marché de l’occasion.
Reprise, LOA ou LLD : grille de choix selon votre situation
Le bon montage financier dépend de trois paramètres : votre capacité d’apport immédiat, votre kilométrage annuel et votre intention de garder ou non le véhicule à terme.
| Critère | LOA | LLD |
|---|---|---|
| Propriété en fin de contrat | Possible (option d’achat) | Non |
| Apport initial | Variable, souvent demandé | Faible ou nul selon l’offre |
| Entretien inclus | Rarement | Souvent |
| Souplesse en cas de changement | Restitution possible, mais pénalités fréquentes | Restitution prévue au contrat |
| Risque de décote couleur atypique | Supporté par le locataire s’il lève l’option | Supporté par le loueur |
Si vous disposez d’un véhicule à reprendre dont la valeur couvre le premier loyer majoré, la LOA avec reprise reste le montage le plus courant pour passer à une Fiat 500 sans sortie de trésorerie immédiate. Si votre priorité est un loyer fixe tout compris et que la propriété du véhicule ne vous intéresse pas, la LLD simplifie l’équation.
La teinte rose gold, parce qu’elle cible un marché de niche, se décote différemment d’un coloris classique. Garder ce paramètre en tête au moment de choisir entre LOA et LLD évite une mauvaise surprise à la revente ou à la restitution.