
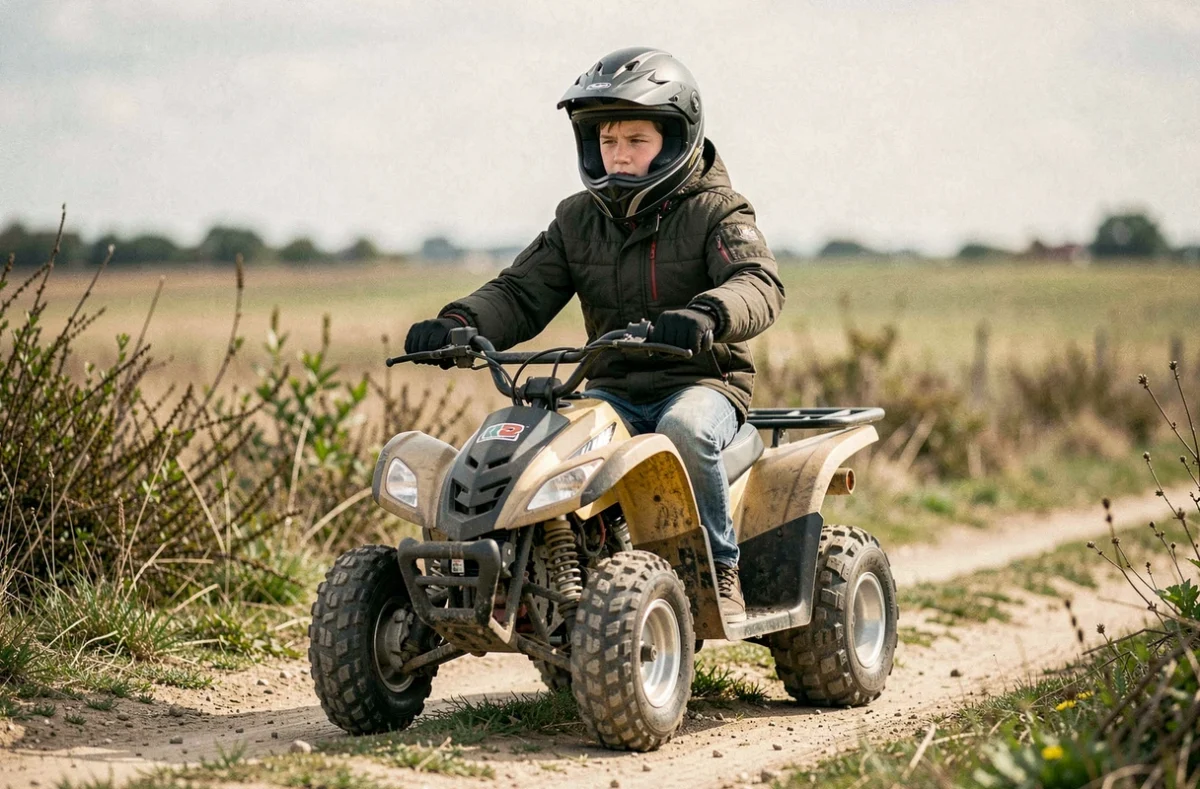
Un quad de 50 cm3 entre dans la catégorie des quadricycles légers à moteur, au même titre qu’une voiturette. Cette classification administrative, inscrite sur le certificat d’immatriculation, détermine à la fois le permis requis, les garanties applicables et le tarif proposé par les assureurs. Comparer les offres d’assurance quad 50 cm3 suppose de comprendre ce que chaque formule couvre réellement, et ce qu’elle exclut selon l’usage déclaré.
Catégorie administrative et assurance quad 50 cm3 : ce que le certificat d’immatriculation change
La cylindrée seule ne suffit pas à déterminer le contrat adapté. Un quad de 50 cm3 peut être classé quadricycle léger à moteur à condition de respecter des limites réglementaires de vitesse, de masse à vide et de puissance. Le contrat d’assurance doit reprendre exactement la catégorie figurant sur la carte grise.
Un assureur qui propose une offre générique « quad » sans distinguer cette catégorie peut appliquer une tarification inadaptée, voire refuser une indemnisation si le véhicule ne correspond pas au type déclaré. Avant toute souscription, vérifier la mention exacte sur le certificat d’immatriculation évite ce type de litige.
La fiche officielle de Service-Public.fr sur les quadricycles légers à moteur détaille les critères réglementaires. Elle précise notamment les conditions de vitesse maximale et de puissance qui déterminent si le véhicule relève bien de cette catégorie, ou s’il bascule vers un régime de quad lourd avec des obligations différentes.
Permis et titre de conduite : une condition d’indemnisation
Le permis ou titre de conduite exigé (AM, B, ou attestation selon l’âge du conducteur) peut conditionner directement la prise en charge par l’assureur en cas de sinistre. Un conducteur qui ne détient pas le titre requis s’expose à une exclusion de garantie, même si le contrat est en cours de validité.
Ce point mérite une attention particulière pour les jeunes conducteurs dès 14 ans, qui accèdent à ce type de quad avec le permis AM. L’assureur vérifie systématiquement la validité du titre lors d’un sinistre.
Tarif assurance quad 50 cm3 : les variables qui créent les écarts de prix
Pour un 50 cm3, le montant de la prime est généralement modéré, la faible puissance et la vitesse limitée réduisant le risque statistique. Plusieurs critères font varier le tarif de façon significative d’un devis à l’autre. Les comprendre permet de comparer les offres sur une base cohérente.
| Critère | Impact sur le tarif | Remarque |
|---|---|---|
| Formule choisie (tiers, intermédiaire, tous risques) | Écart significatif selon le niveau de couverture | Le tiers reste le minimum légal obligatoire |
| Usage déclaré (route, terrain privé, mixte) | Hausse notable pour un usage mixte ou tout-terrain | Un usage mal déclaré peut entraîner un refus d’indemnisation |
| Homologation route | Un quad non homologué limite les garanties circulation | L’assistance et le vol peuvent être exclus hors voie publique |
| Âge et expérience du conducteur | Surprime pour les conducteurs de moins de 18 ans | Le permis AM dès 14 ans implique un profil jeune conducteur |
| Zone géographique | Tarif plus élevé en zone urbaine dense | Le risque de vol et de sinistre est statistiquement supérieur |
| Bonus-malus | Réduction progressive avec l’ancienneté sans sinistre | Le coefficient s’applique comme pour tout véhicule terrestre à moteur |
La formule au tiers couvre uniquement la responsabilité civile, qui est l’obligation légale minimale pour tout véhicule terrestre à moteur. Elle indemnise les dommages causés à autrui, pas ceux subis par le conducteur ou le quad.
Formule intermédiaire ou tous risques : quand le surcoût se justifie
Pour un quad de 50 cm3 dont la valeur d’achat reste modérée, la formule tous risques n’est pas toujours pertinente. En revanche, une formule intermédiaire qui ajoute la garantie vol et la garantie incendie peut se justifier si le véhicule est stationné en extérieur ou dans une zone à risque.
Le calcul est simple : comparer la cotisation annuelle supplémentaire au coût de remplacement du quad. Si la différence de prime représente une part significative de la valeur du véhicule, la formule au tiers avec une garantie vol optionnelle suffit dans la plupart des cas.
Garanties à vérifier avant de souscrire une assurance quad
Au-delà du prix, trois garanties méritent un examen attentif dans le contrat, car elles sont souvent source de litiges après sinistre.
- La garantie du conducteur : absente de la responsabilité civile de base, elle couvre les blessures du pilote en cas d’accident responsable. Sur un quad, le risque corporel est plus élevé que sur un véhicule carrossé, ce qui rend cette garantie particulièrement utile
- La garantie des accessoires et équipements : treuil, pare-chocs renforcé, protections de carrosserie ne sont pas systématiquement couverts. Certains contrats excluent les équipements non d’origine ou imposent un plafond d’indemnisation très bas
- L’assistance et le remorquage : pour un quad utilisé sur terrain privé ou en randonnée, vérifier si l’assistance intervient hors voie publique. Beaucoup de contrats limitent le remorquage aux routes ouvertes à la circulation
Homologation route et usage tout-terrain : la distinction qui change tout
Les assureurs séparent clairement le quad homologué pour la voie publique du quad réservé au tout-terrain. Cette distinction modifie la portée de presque toutes les garanties : circulation, assistance, vol, indemnisation des dommages matériels.
Un quad de 50 cm3 utilisé exclusivement sur terrain privé reste soumis à l’obligation d’assurance responsabilité civile. Cette obligation s’applique même si le véhicule ne circule jamais sur route, y compris s’il est remisé sans utilisation. Un quad non assuré, même immobilisé, expose son propriétaire à une amende.
Pièges courants lors de la souscription d’une assurance quad 50 cm3
Plusieurs erreurs reviennent fréquemment dans les déclarations de souscription. Elles peuvent sembler anodines au moment de remplir le formulaire, mais elles deviennent des motifs de refus d’indemnisation.
La première concerne la déclaration d’usage inexacte. Déclarer un usage « loisir sur terrain privé » alors que le quad circule régulièrement sur voie publique invalide la couverture en cas de sinistre sur route. L’assureur vérifie systématiquement les circonstances de l’accident.
La deuxième porte sur la sous-estimation de la valeur du véhicule ou, à l’inverse, sa surestimation. En cas de sinistre total, l’indemnisation se base sur la valeur vénale du quad au jour du sinistre, pas sur le montant déclaré à la souscription. Déclarer une valeur trop basse pour réduire la prime ne protège pas davantage.
Enfin, ne pas signaler une modification technique (pot d’échappement, kit de débridage) constitue une fausse déclaration. Sur un 50 cm3, le débridage fait sortir le véhicule de sa catégorie réglementaire et annule de fait les garanties du contrat.
Délai de mise en place de la couverture
La plupart des assureurs proposent une prise d’effet immédiate ou sous 24 heures après validation du dossier. Le document à conserver dans le véhicule est l’attestation d’assurance, qui doit être valide avant toute mise en circulation. Rouler sans ce document, même avec un contrat en cours de traitement, expose à une verbalisation.
Comparer les devis d’assurance quad : critères de lecture
Un devis d’assurance quad 50 cm3 se lit en croisant trois éléments : le montant de la cotisation annuelle, le niveau de franchise par garantie, et les exclusions listées dans les conditions particulières.
La franchise, souvent négligée, détermine le reste à charge en cas de sinistre. Une cotisation basse avec une franchise élevée peut coûter plus cher qu’une formule légèrement plus onéreuse avec une franchise réduite, dès le premier sinistre.
Les exclusions de garantie figurent dans les conditions générales et particulières du contrat. Elles précisent les situations non couvertes : compétition, prêt du véhicule à un tiers non désigné, usage professionnel non déclaré. Lire les exclusions avant de signer évite la majorité des litiges.
Pour un quad de 50 cm3, l’enjeu n’est pas de trouver l’offre la moins chère, mais celle dont les garanties correspondent exactement à l’usage réel du véhicule et au profil du conducteur. Un formulaire de demande de devis est disponible juste en dessous : le remplir permet d’être rappelé par un professionnel qui adaptera la couverture à votre situation.

