
Assurer un jeune conducteur coûte sensiblement plus cher qu’un profil expérimenté. La raison tient à un mécanisme précis : la surprime jeune conducteur, une majoration appliquée par les assureurs pendant les premières années suivant l’obtention du permis. Le Code des assurances encadre cette majoration par un plafond, mais chaque compagnie reste libre de fixer un niveau inférieur, voire de ne pas l’appliquer du tout.
Comprendre ce fonctionnement permet de cibler les bons leviers pour réduire la facture sans sacrifier les garanties utiles.
Surprime et coefficient de réduction-majoration : le mécanisme qui fixe le prix
La surprime repose sur le constat statistique que les conducteurs novices provoquent davantage de sinistres. Le Code des assurances (article A121-1-1, cité par Selectra) fixe un plafond de majoration, mais ne l’impose pas comme un tarif plancher. Deux assureurs peuvent donc proposer des écarts significatifs sur un même profil.
La majoration décroît chaque année sans sinistre responsable. En revanche, un accident responsable peut geler ou interrompre cette dégressivité, ce qui allonge la période de surprime au-delà du calendrier théorique de trois ans. Le système n’est donc pas un simple décompte calendaire : il dépend directement du comportement au volant.
Conduite accompagnée : un avantage concret sur la surprime
Les conducteurs ayant suivi l’apprentissage anticipé de la conduite (AAC) bénéficient d’une surprime initiale réduite par rapport à ceux qui ont passé le permis classique. La réduction annuelle de cette majoration est également plus rapide. Sur la durée totale de la période probatoire, l’économie cumulée peut représenter plusieurs centaines d’euros.
Ce n’est pas un simple avantage théorique. La conduite accompagnée reste le seul levier qui agit directement sur le barème réglementaire de la surprime, avant même de chercher à négocier avec un assureur.
Choix du véhicule et niveau de garantie : les deux variables que le jeune conducteur maîtrise
Le profil du conducteur n’est qu’un des paramètres du calcul de prime. Le véhicule assuré pèse tout autant, parfois davantage. Un jeune qui roule dans une citadine d’occasion à faible puissance fiscale paiera nettement moins qu’un autre au volant d’un modèle récent à motorisation sportive.
Puissance fiscale et valeur du véhicule
Les assureurs évaluent le risque financier qu’ils portent. Un véhicule à faible valeur de remplacement et à petite motorisation génère des indemnisations moins lourdes en cas de sinistre. Le tarif d’assurance suit cette logique.
- Une citadine d’occasion de petite cylindrée reste le choix le plus économique pour un premier véhicule. La prime baisse parce que le coût potentiel du sinistre diminue.
- Les modèles à forte puissance fiscale ou classés dans les catégories les plus volées entraînent des majorations spécifiques, indépendantes de la surprime jeune conducteur.
- Un véhicule électrique ou hybride peut bénéficier de tarifs préférentiels chez certains assureurs, mais la valeur à neuf élevée des batteries peut compenser cet avantage sur une formule tous risques.
Assurance au tiers, intermédiaire ou tous risques
L’assurance au tiers (responsabilité civile) constitue le minimum légal. Pour un véhicule d’occasion de faible valeur, cette formule suffit souvent : le coût d’une garantie tous risques dépasserait la valeur de remplacement du véhicule en quelques années de cotisation.
La formule intermédiaire (tiers étendu) ajoute des garanties comme le vol, l’incendie ou le bris de glace. C’est souvent le meilleur compromis pour un premier véhicule d’occasion dont la valeur justifie encore une protection partielle. L’assurance tous risques ne se justifie que si le véhicule représente un investissement significatif.
Conducteur secondaire sur le contrat parental : avantage réel ou piège déclaratif
Inscrire un jeune comme conducteur secondaire sur le contrat d’un parent permet de réduire la cotisation par rapport à un contrat individuel. Cette solution fonctionne à une condition stricte : le jeune doit réellement conduire le véhicule de façon occasionnelle.
Si le jeune est en réalité l’utilisateur principal du véhicule, la situation bascule dans la fausse déclaration. Les conséquences sont sérieuses. En cas de sinistre, l’assureur peut appliquer une réduction proportionnelle d’indemnisation, voire opposer la nullité du contrat si la mauvaise foi est établie. Le montant économisé sur la prime devient dérisoire face au risque financier en cas d’accident.
Changement d’adresse et usage réel : une obligation de déclaration
Un jeune qui déménage pour ses études dans une autre ville doit signaler ce changement à l’assureur, conformément à l’article L113-2 du Code des assurances. L’adresse de stationnement habituel, le kilométrage annuel et l’usage du véhicule (trajet domicile-travail, loisirs, usage quotidien) influencent directement le calcul de la prime.
Ne pas déclarer un changement qui aggrave le risque expose aux mêmes sanctions qu’une fausse déclaration initiale. L’assureur peut réévaluer la prime à la hausse, mais il vaut mieux payer un ajustement que de perdre toute indemnisation après un sinistre.
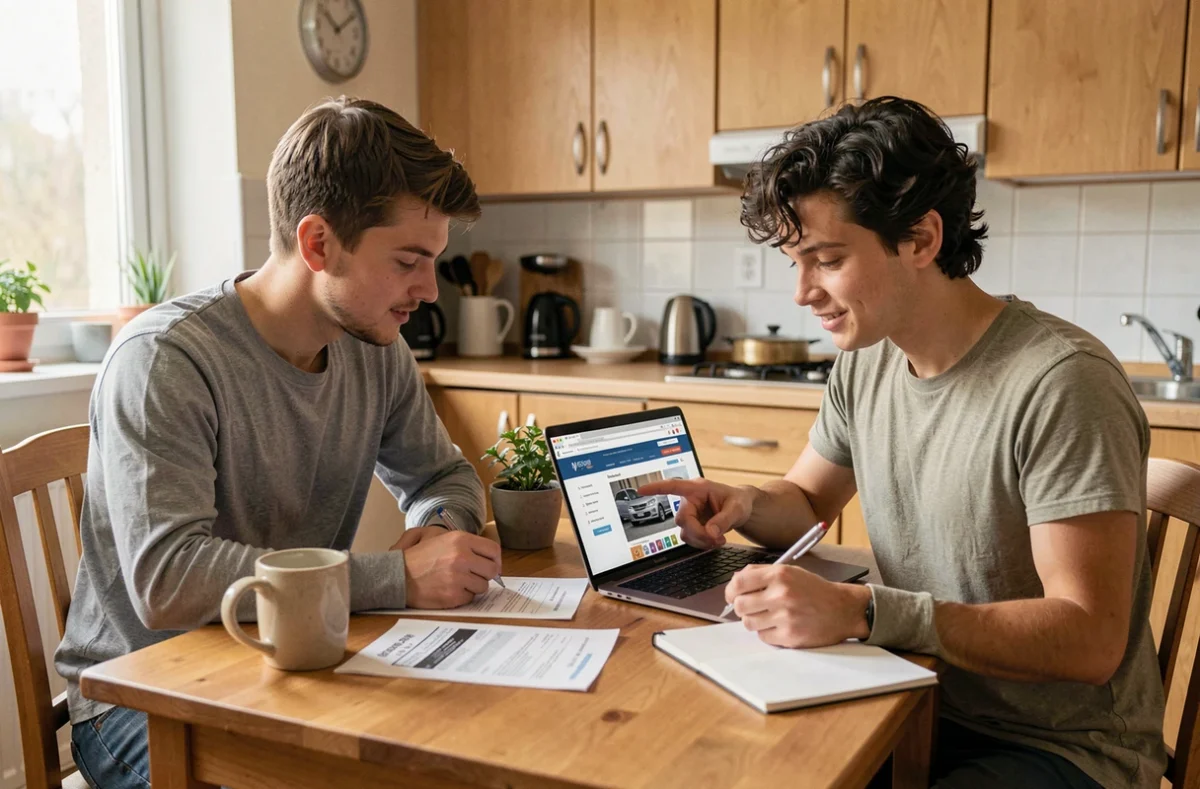
Comparer les devis d’assurance jeune conducteur : ce qu’il faut vérifier au-delà du prix
Le réflexe de comparer les prix est nécessaire, mais pas suffisant. Deux devis au même tarif peuvent couvrir des réalités très différentes. Plusieurs éléments méritent une lecture attentive avant de signer.
- Le montant de la franchise : une franchise élevée réduit la prime, mais le jeune conducteur paiera davantage de sa poche en cas de sinistre. Pour un budget serré, une franchise trop haute peut devenir un problème.
- Le niveau réel de la surprime appliquée : le Code des assurances fixe un plafond, mais chaque assureur choisit son propre barème. Demander le détail de la majoration permet de comparer à profil identique.
- Les exclusions de garantie : certains contrats excluent la conduite de nuit pour les moins de 25 ans, ou limitent le nombre de kilomètres couverts. Ces restrictions ne figurent pas toujours en évidence dans le devis.
- L’assistance en cas de panne : la prise en charge à zéro kilomètre du domicile n’est pas systématique. Pour un jeune qui stationne en ville, cette garantie peut faire la différence.
Comparer au moins trois devis à garanties et franchises identiques reste la méthode la plus fiable pour identifier l’écart réel entre assureurs. Les comparateurs en ligne facilitent cette démarche, à condition de renseigner exactement les mêmes informations sur chaque formulaire.
Assurance au kilomètre et boîtier télématique : des formules adaptées aux petits rouleurs
Un jeune conducteur qui utilise peu sa voiture, par exemple un étudiant en centre-ville, peut tirer parti d’une assurance au kilomètre. Le principe est simple : la prime est calculée en fonction de la distance réellement parcourue, ce qui réduit mécaniquement la facture pour les profils qui roulent moins que la moyenne.
Certains assureurs proposent des formules avec boîtier télématique (ou application mobile) qui analysent le comportement de conduite : vitesse, freinages brusques, horaires de conduite. Un score de conduite favorable peut entraîner une réduction de prime au fil des mois. Ce type de contrat convient aux jeunes conducteurs prudents, prêts à accepter un suivi de leurs trajets en échange d’un tarif plus bas.
La contrepartie est la transparence : le boîtier transmet des données à l’assureur, ce qui ne convient pas à tous les profils. Il faut aussi vérifier les conditions en cas de dépassement du forfait kilométrique, car certains contrats appliquent alors un surcoût par kilomètre supplémentaire.
Le coût d’une assurance jeune conducteur dépend de paramètres que chaque profil peut optimiser : type de permis obtenu, choix du véhicule, niveau de garantie, usage réel déclaré. La surprime n’est pas un tarif figé, et l’écart entre deux assureurs pour un même profil peut atteindre plusieurs centaines d’euros par an. Le formulaire ci-dessous permet de recevoir un devis personnalisé et d’être rappelé par un professionnel pour affiner les options adaptées à votre situation.

